
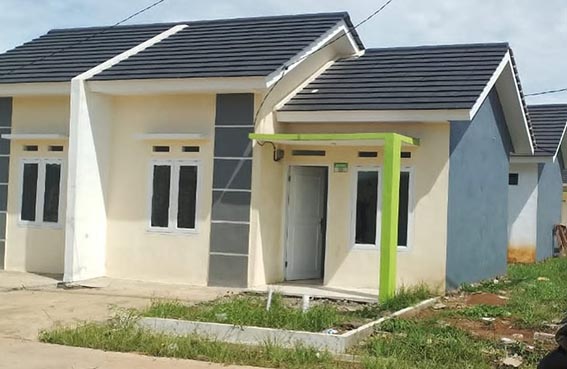
JAKARTA – Pemerintah menyiapkan sejumlah stimulus ekonomi untuk mendorong pertumbuhan pada 2027, salah satunya melalui sektor perumahan.
Stimulus itu berupa Kredit Pemilikan Rumah (KPR) bersubsidi dengan bunga 6 persen untuk masyarakat berpenghasilan tetap sekitar Rp17 juta per bulan yang membeli rumah hingga Rp500 juta.
Selain KPR bersubsidi, pemerintah memperpanjang fasilitas Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) hingga 2027 untuk rumah dengan harga hingga Rp2 miliar.
Pemerintah juga memberikan PPN DTP atas bagian harga hingga Rp2 miliar untuk rumah dengan harga sampai Rp5 miliar.
“Berbagai program lanjutan untuk kuartal IV-2026 dan tahun 2027 dirancang terukur untuk menjaga daya beli, memperkuat daya saing pekerja, serta menopang keberlanjutan dunia usaha,” ujar Juru Bicara Kementerian Koordinator Bidang Perekonomian Haryo Limanseto dalam keterangan tertulis.
Ekonom CORE Indonesia Yusuf Rendy Manilet menilai stimulus bunga KPR 6 persen akan berdampak positif terhadap permintaan rumah, tetapi efeknya masih moderat.
“Kalau dibandingkan dengan rata-rata bunga KPR saat ini sekitar 7,44 persen, selisihnya sekitar 1,4 poin. Untuk KPR Rp450 juta dengan tenor 20 tahun, cicilannya turun dari sekitar Rp3,6 juta menjadi Rp3,2 juta per bulan,” ujar Yusuf kepada CNN Indonesia.
Menurut Yusuf, penurunan bunga tersebut memberikan penghematan sekitar Rp385 ribu per bulan bagi debitur. Manfaat itu akan cukup terasa, terutama apabila bunga 6 persen berlaku tetap selama masa kredit dan bukan hanya pada periode awal.
Meski demikian, Yusuf mengingatkan persoalan sektor perumahan tidak hanya berkaitan dengan tingkat bunga KPR saja. Ia menyebut kenaikan harga bahan bangunan, perizinan, uang muka, dan daya beli masyarakat masih menjadi hambatan pembelian rumah.
Ia menilai kondisi tersebut membuat stimulus bunga KPR hanya menyelesaikan sebagian persoalan di sektor perumahan.
Menurut Yusuf, kredit properti perbankan masih tumbuh cukup tinggi, sementara penjualan rumah baru belum pulih kuat. K
Kondisi tersebut menunjukkan persoalan pasar perumahan juga berkaitan dengan kemampuan dan keberanian masyarakat mengambil keputusan untuk membeli rumah.
“Kelas menengah masih menghadapi ketidakpastian pendapatan dan biaya hidup, sementara pekerja informal juga menghadapi persoalan akses kredit dan uang muka,” katanya.
Yusuf juga menilai program yang bersifat sementara dan berbatas kuota berpotensi membuat sebagian masyarakat hanya memajukan waktu pembelian rumah.
Masyarakat yang memang sudah berencana membeli rumah dalam satu atau dua tahun ke depan berpotensi mempercepat pembelian.
Sementara, tambahan pembeli baru diperkirakan lebih terbatas, kecuali masyarakat yang sebelumnya tidak mampu memenuhi perhitungan cicilan kemudian menjadi mampu karena bunga lebih rendah. cnn/mb06