
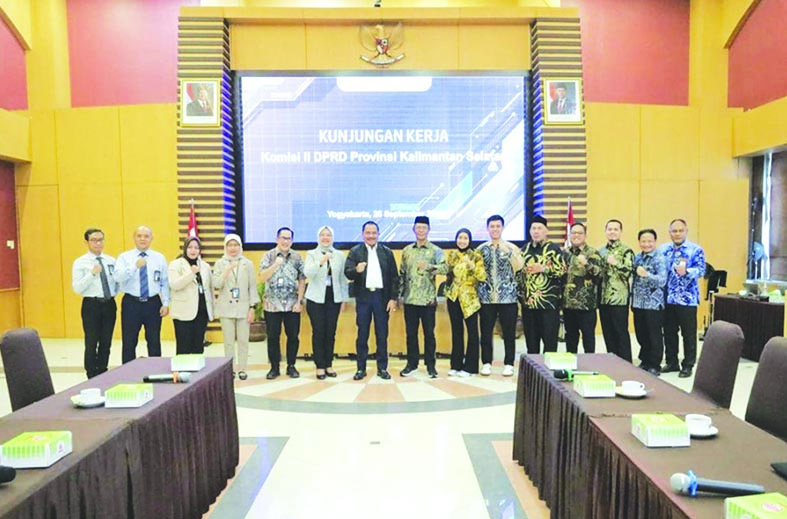
UPAYA memperluas akses permodalan bagi pelaku usaha mikro menjadi perhatian Komisi II DPRD Provinsi Kalimantan Selatan dalam studi komparasi ke PT Bank Pembangunan Daerah, Daerah Istimewa Yogyakarta (Bank BPD DIY), Senin (28/9).
Kunjungan tersebut difokuskan untuk menggali berbagai strategi Bank BPD DIY dalam mendorong pembiayaan UMKM, pengelolaan segmentasi kredit, mitigasi risiko Non-Performing Loan (NPL), hingga penguatan tata kelola perbankan daerah.
Rombongan Komisi II DPRD Kalsel yang dipimpin Ketua Komisi II, Muhammad Yani Helmi, didampingi Sekretaris Bank Kalsel, Firmansyah, diterima Direktur Kepatuhan Bank BPD DIY, Dian Ari Ani, di Ruang Istimewa Bank BPD DIY.
Pertemuan tersebut menjadi ruang bertukar informasi mengenai pengembangan pembiayaan UMKM sekaligus menggali program yang dinilai dapat menjadi referensi bagi penguatan peran Bank Kalsel dalam mendukung perekonomian masyarakat.
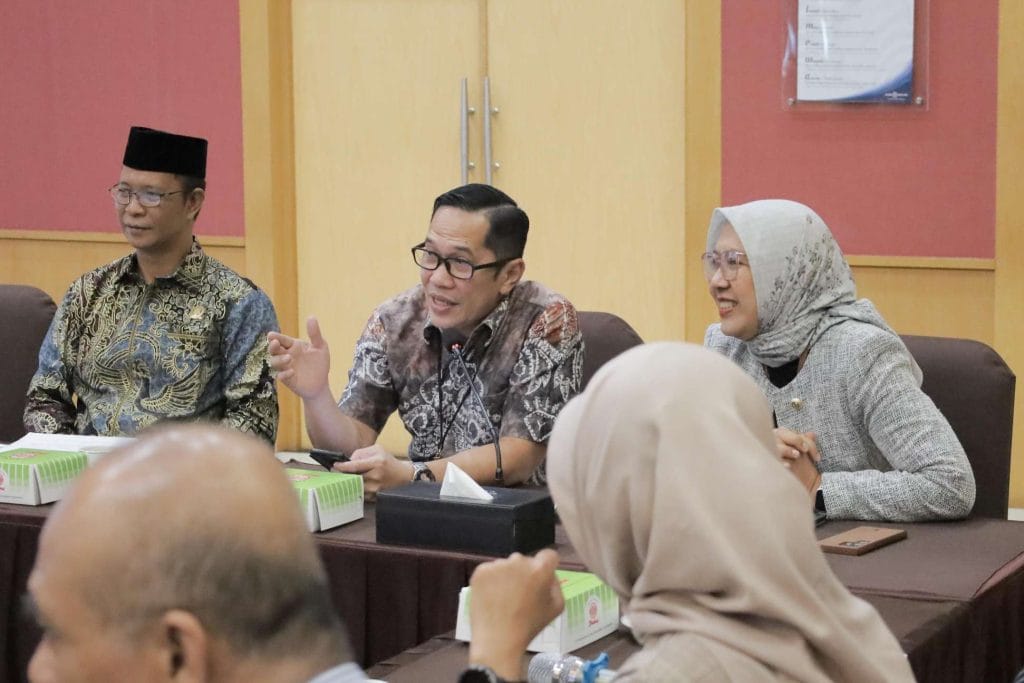
Ketua Komisi II DPRD Kalsel, Muhammad Yani Helmi, mengatakan salah satu hal yang menarik perhatian rombongan adalah skema pembiayaan bagi pelaku usaha super mikro dengan nilai pinjaman relatif kecil dan bunga yang terjangkau. “Kami sangat tertarik tadi dan ingin mendalami pemberian modal skala kecil nanti yang bisa difasilitasi oleh bank dengan suku bunga 3 persen. Skema pembiayaan ini sangat menarik,” ujar Yani Helmi.
Menurutnya, pola pembiayaan tersebut dapat menjadi salah satu referensi untuk dikaji lebih lanjut oleh Bank Kalsel, khususnya dalam mendukung kebutuhan modal kerja pedagang kecil dan pelaku usaha mikro di Kalimantan Selatan.
Ia menilai akses permodalan dengan nilai yang sesuai kebutuhan usaha mikro penting diperhatikan, menginga sebagian pelaku usaha hanya membutuhkan tambahan modal dalam jumlah relatif kecil untuk menjalankan kegiatan usahanya.
“Banyak sekali masyarakat kita di lapisan bawah yang memerlukan bantuan modal seperti itu. Yang terpenting adalah masyarakat, khususnya pedagang kecil dan pelaku usaha mikro, dapat terbantu karena kebutuhan permodalan mereka memang skala kecil,” tambah Yani.
Terkait pembagian segmen pembiayaan dengan Bank Perekonomian Rakyat (BPR), Yani menilai keberadaan masing-masing lembaga dapat saling melengkapi. Kolaborasi tersebut diharapkan mampu memperluas akses masyarakat terhadap layanan dan pembiayaan sesuai karakteristik kebutuhan usahanya.
Sementara itu, Direktur Kepatuhan Bank BPD DIY, Dian Ari Ani, menjelaskan pihaknya memiliki skema pembiayaan khusus bagi pelaku usaha super mikro melalui Kredit PEDE (Pemberdayaan Ekonomi Daerah).
Program yang merupakan inisiasi Gubernur Daerah Istimewa Yogyakarta tersebut memberikan akses kredit dengan suku bunga 3 persen. Selain pembiayaan, program juga dilengkapi dengan literasi dan inklusi keuangan serta pendampingan bagi penerima kredit.
“Sejak awal ada literasi dan inklusi keuangan, kemudian pendampingan selama mereka menikmati pembiayaan, hingga nantinya mereka siap naik kelas memanfaatkan fasilitas kredit yang lebih besar seperti KUR,” jelas Dian.
Ia menambahkan, pedekatan tersebut tidak hanya berorientasi pada penyaluran kredit, tetapi juga memastikan pelaku usaha mendapatkan pendampingan dan pemantauan sehingga dapat mengembangkan usahanya secara bertahap.
Di sisi lain, Sekretaris Bank Kalsel, Firmansyah, mengapresiasi berbagai informasi dan masukan yang diperoleh dalam studi komparasi tersebut. Menurutnya, pengalaman Bank BPD DIY dapat menjadi referensi dalam memperkuat kelembagaan dan kualitas penyaluran kredit Bank Kalsel.
“Beberapa poin penting yang menjadi catatan kami antara lain kolaborasi yang dijalankan Bank BPD DIY, penguatan tata kelola sehingga segmentasi kredit tersalurkan tepat sasaran, serta kemampuan memitigasi risiko NPL dengan baik sehingga penyaluran kredit tetap sehat dan berkualitas,” tutur Firmansyah.
Studi komparasi tersebut diharapkan dapat memperkaya bahan evaluasi dan pengembangan kebijakan, khususnya dalam mendorong pembiayaan yang lebih mudah diakses pelaku UMKM serta tetap memperhatikan prinsip kehati-hatian dan kesehatan perbankan. adv/rds